-
Чем платить налоги? Подборка карт с кэшбэком
Вы используете устаревший браузер. Этот и другие сайты могут отображаться в нем неправильно.
Необходимо обновить браузер или попробовать использовать другой.
Необходимо обновить браузер или попробовать использовать другой.
Флудилка по рынкам, биржам, инвестициям, спекуляциям (18 читает)
- Автор темы Белый Барс
- Дата начала
- Просмотры 354 тыс.

m_rt
Старожил
- Рег-ция
- 06.03.2024
- Темы
- 2
- Сообщения
- 3 642
- Реакции
- 3 308
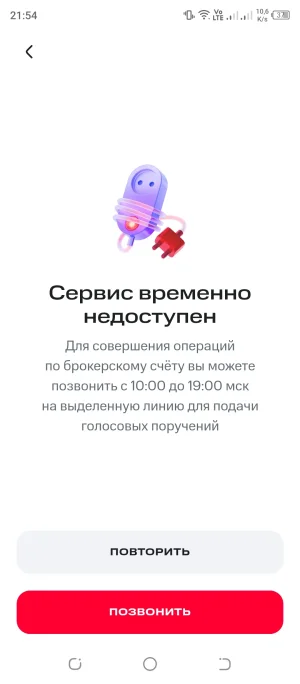
Вот интересно шутдаун МТС Инвестиций не связан с Яндексом? А глюки оплаты на Мос.Ру?с яндексом в целом ничего фатального не произошло
Вложения
m_rt
Старожил
- Рег-ция
- 06.03.2024
- Темы
- 2
- Сообщения
- 3 642
- Реакции
- 3 308
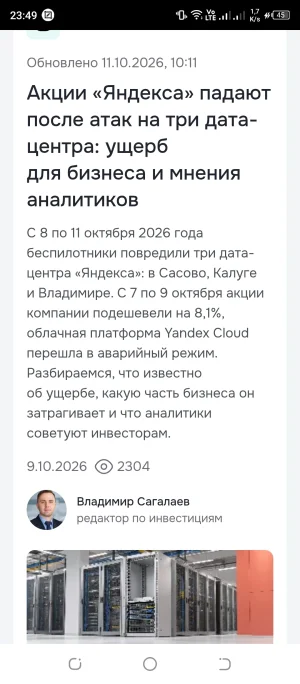
С 8 по 11 октября 2026 года беспилотники повредили три дата-центра «Яндекса»: в Сасово, Калуге и Владимире. С 7 по 9 октября акции компании подешевели на 8,1%, облачная платформа Yandex Cloud перешла в аварийный режим.с яндексом в целом ничего фатального не произошло
Вложения


itac
Легенда форума
- Рег-ция
- 10.12.2024
- Темы
- 1
- Сообщения
- 3 720
- Реакции
- 3 140
Ну прочитай те же. А?акции компании подешевели на 8,1%

Показателем того что с яндексом в целом ничего фатального не произошло были даже не акции, а сфошки сплита.
Не шелохнулись даже...
m_rt
Старожил
- Рег-ция
- 06.03.2024
- Темы
- 2
- Сообщения
- 3 642
- Реакции
- 3 308
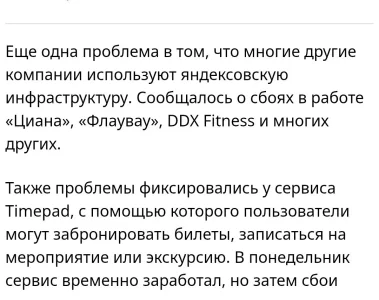
Угу. Читаю. И всякие мнения другие тоже читаю, там на картинках видно какие ссылки.Ну прочитай те же. А?
Я не говорю что фатально. Но в дата-центрах Яндекса не только сам Яндекс сидит.
Ну и у нас очень многое в современном цифровом мире завязано именно на сам Яндекс.
Вложения
S
Supric
Гость
ЕМНИС, в 2023 индекс полной доходности мосбиржи вырос на 52.5%, большая часть (а то и вообще вся) этого роста пришлась на первую половину года. В 2024 и 2025 годах индекс полной доходности мосбиржи стоял на месте (+0.5% и +2%).Банк России проанализировал доходность инвестиций розничных клиентов на брокерском обслуживании за период с 2023 по 2025 год, опираясь на данные крупнейших компаний. Оценивались клиентские портфели стоимостью от 10 тыс. до 10 млн рублей. Результаты показали, что их средняя годовая доходность составила 2,9%.
Итого, чтобы получить 2.9%, надо просто выкинуть из анализа первую половину 2023 года.
Манипуляця уровня детсада)
Ну либо наши инвесторы и впрямь настолько "одарены", что могут за пару лет легко слить в ноль на стоящем на месте рынке 50% рост 1-й половины 2023 года
Высокая доходность ОФЗ перестала компенсировать инвесторам бюджетные и процентные риски, считают в некоторых управляющих компаниях — Ведомости
Доходности большинства ОФЗ уже превышают ключевую ставку, но часть управляющих считает, что этого недостаточно для компенсации растущих рисков. Доходность пятилетних бумаг составляет около 16,45%, десятилетних — 16,64%, а пятнадцатилетних — 16,68% при ключевой ставке 14%.Главное давление на рынок создает рост дефицита бюджета. Минфин повысил его прогноз на 2026 год с 3,8 до 7,3 трлн руб., а план чистых внутренних заимствований увеличил до 5 трлн руб. В IV квартале ведомство намерено привлечь еще 2,45 трлн руб.
Одновременно инвесторы не уверены в быстром снижении ключевой ставки, а геополитические и инфляционные риски повышают вероятность сохранения дорогих денег. Поэтому спрос смещается в сторону коротких бумаг и корпоративных флоатеров.

m_rt
Старожил
- Рег-ция
- 06.03.2024
- Темы
- 2
- Сообщения
- 3 642
- Реакции
- 3 308
И зачем ЦБ вот так манипулировать? Зачем?Итого, чтобы получить 2.9%, надо просто выкинуть из анализа первую половину 2023 года.
Манипуляця уровня детсада)
Доходности большинства ОФЗ уже превышают ключевую ставку, но часть управляющих считает, что этого недостаточно для компенсации растущих рисков.
Не прошло и трех лет... Или двух лет, если считать с момента появления ВТБшного ПИФа на ОФЗ с плечом.

Это дно! Применительно как к ценам на ОФЗ-ПД, так и к качеству работы аналитиков.
Допустим. Но остается вопрос. Что делать? Что делать мыслящему инвестору/спекулянту? Как реагировать на текущую ситуацию?Не прошло и трех лет... Или двух лет, если считать с момента появления ВТБшного ПИФа на ОФЗ с плечом.
Это дно! Применительно как к ценам на ОФЗ-ПД, так и к качеству работы аналитиков.
Банки сокращают вложения в корпоративные облигации, а риски дефолтов все больше переходят к частным инвесторам — Известия
Российские банки стали значительно осторожнее наращивать вложения в корпоративные облигации на фоне высоких ставок и ухудшения финансового положения части заемщиков. За январь–август 2026 года объем их требований по таким бумагам вырос лишь на 255 млрд руб. против 1,78 трлн руб. годом ранее.Причина в том, что при высоких ставках долговая нагрузка компаний растет, а вместе с ней повышается риск дефолтов. При этом у банков есть более надежная альтернатива — ОФЗ, поэтому брать на себя дополнительный корпоративный риск им становится менее выгодно. Особенно сложнее привлекать деньги компаниям с рейтингом A и ниже: чтобы заинтересовать покупателей, им приходится предлагать более высокую доходность, что еще сильнее увеличивает стоимость обслуживания долга.
В результате часть корпоративного риска, который банки не готовы принимать прежними темпами, постепенно переходит к частным инвесторам. Покупая высокодоходные облигации менее устойчивых компаний, граждане фактически берут на себя повышенную вероятность дефолта и потери вложений в обмен на более высокий процент.

Допустим. Но остается вопрос. Что делать? Что делать мыслящему инвестору/спекулянту? Как реагировать на текущую ситуацию?
Поздно реагировать. Думать следовало, когда они "фиксировали доходность до 2041 года" (явно не имея намерения так долго сидеть в облигациях), или даже еще раньше – когда разбавляли портфель бондами, обжегшись перед этим на акциях в 2022 г. Теперь остается только ребалансировка для поддержания текущих долей.
А когда с испуга бегут от уже реализовавшегося риска в менее рискованный (и менее доходный) актив – более верного способа убить долгосрочную доходность не найти. Индекс RUPAI тому примером (там сама биржа урезала долю акций после того, как они упали).
Проблема в том, что сложно понять, риск реализовался или нет.
К примеру, Озон и Яндекс- риск уже реализовался, или дальше будет хуже?
Если сбежать из OZON/YDEX на вклады (как в менее рискованный актив), то почти наверняка будет хуже.
Примерно та же ситуация и с доходностью ОФЗ.
То же самое: если сбежать из них в фонды денежного рынка, то почти наверняка будет хуже.
S
Supric
Гость
Правильный вопрос - как так вышло что вы на это купились?И зачем ЦБ вот так манипулировать? Зачем?
В эпоху повсеместного нейрослопа верить никому нельзя, вообще никому. В идеале, нужно проверять вообще все, даже самое очевидное от авторитетнейших источников.
MuchoObrigado
Активный пользователь
- Рег-ция
- 05.06.2024
- Темы
- 0
- Сообщения
- 101
- Реакции
- 140
Да, тоже считаю что мы прошли дно буквально на днях. Во-первых появились панические статьи про доходность в 20+% в длинных ОФЗ, во-вторых, везде стали подсчитывать "сколько потеряли держатели длинных ОФЗ", особенно иллюстрируя это (несуществующим в реальности!) бондом с 15-летней дюрацией, а также обсуждения того, что банки не могут брать "слишком большой процентный риск" на книгу из-за регулирования, даже если бы хотели! Кто бы читал это регулирование в 2024-м, когда зазывали зафиксировать доходность в длинных ОФЗ...Это дно! Применительно как к ценам на ОФЗ-ПД, так и к качеству работы аналитиков.
Где-то здесь продавать уже некому, минфин думаю сильно сбавит потребность в новых размещениях за счет новых налогов, а идеальная точка входа сформирует - через 10-12 лет - "облигационных рантье", которые будут рассказывать "в 2026-м можно было зафиксировать 17% доходности к погашению в длинных ОФЗ! Такое вряд ли когда-либо повторится".
Это все звучит логично.Где-то здесь продавать уже некому, минфин думаю сильно сбавит потребность в новых размещениях за счет новых налогов, а идеальная точка входа сформирует - через 10-12 лет - "облигационных рантье", которые будут рассказывать "в 2026-м можно было зафиксировать 17% доходности к погашению в длинных ОФЗ! Такое вряд ли когда-либо повторится".
Но вот Софья Донец, которая в Т главный аналитик либо экономист, несколько лет назад вложилась в ОФЗ при 14% доходности, и считала, что очень удачно зафиксировала доходность на долгосрок.
Сейчас, наверно, уже так не считает.
itac
Легенда форума
- Рег-ция
- 10.12.2024
- Темы
- 1
- Сообщения
- 3 720
- Реакции
- 3 140
И не собирался реализовываться.риск уже реализовался, или дальше будет хуже?
Показателем того что с яндексом в целом ничего фатального не произошло были даже не акции, а сфошки сплита.
Не шелохнулись даже...
Похожие темы

- Ответы
- 8
- Просмотры
- 2 тыс.
Установить приложение
Как установить приложение на iOS
Следуйте инструкциям в видео ниже, чтобы узнать, как установить наш сайт как веб-приложение на главный экран вашего устройства.
Примечание: Эта функция может быть недоступна в некоторых браузерах.